 3分鐘研究室
輝達作保最大一筆 1,050 億美元,這代表什麼?從最新財報看廠商融資
輝達 2026 年 11 月 17 日公布的 FY2027 第三季財報揭露,它替合作夥伴作保的最大總曝險是 1,180 億美元,其中最多 1,050 億美元是 SB Energy 在俄亥俄蓋、要租給 OpenAI 的資料中心園區。廠商幫客戶取得資金,研究怎麼看?
輝達在 2026 年 11 月 17 日公布 FY2027 第三季(截至 10 月 25 日)財報:營收 1,158 億美元,比去年同期多 103%;其中資料中心營收 1,076 億美元,年增 110%、季增 21%。下一季營收展望是 1,300 億美元上下 3%,沒有算進中國的資料中心運算營收。營收之外,財務長說明(CFO Commentary)有一段寫到:輝達替合作夥伴作保,最大總曝險是 1,180 億美元。
作保的意思是,如果被保的夥伴付不出它該付的錢,輝達可能要替它付給第三方。財報說明這麼做的背景:AI 雲端公司和 AI 實驗室的需求很大,但很多家「成長快過自己的資產負債表和長期信用撐得住的程度」,所以輝達跟選定的客戶做了安排,幫它們取得土地、電力和機房容量。
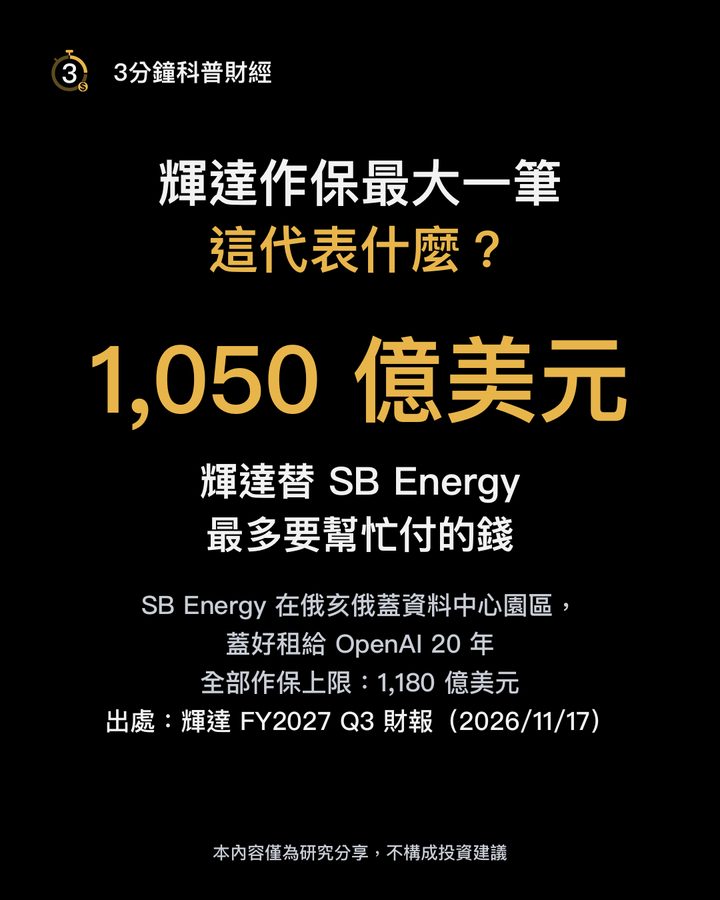
最大一筆:誰付錢給誰、為了什麼、什麼時候
- 誰蓋、誰租:SB Energy 在俄亥俄的 PORTS-Pike 園區,約 4.25GW、共 9 棟。園區只放輝達的設備(有少數例外),以 20 年租約租給 OpenAI。
- 輝達保什麼:2026 年 8 月,輝達替這座園區的土地、電力和廠房外殼建置提供信用支持,上限 1,050 億美元。萬一 SB Energy 付不出它在這些合約裡該付的錢,輝達可能要替它付給第三方。
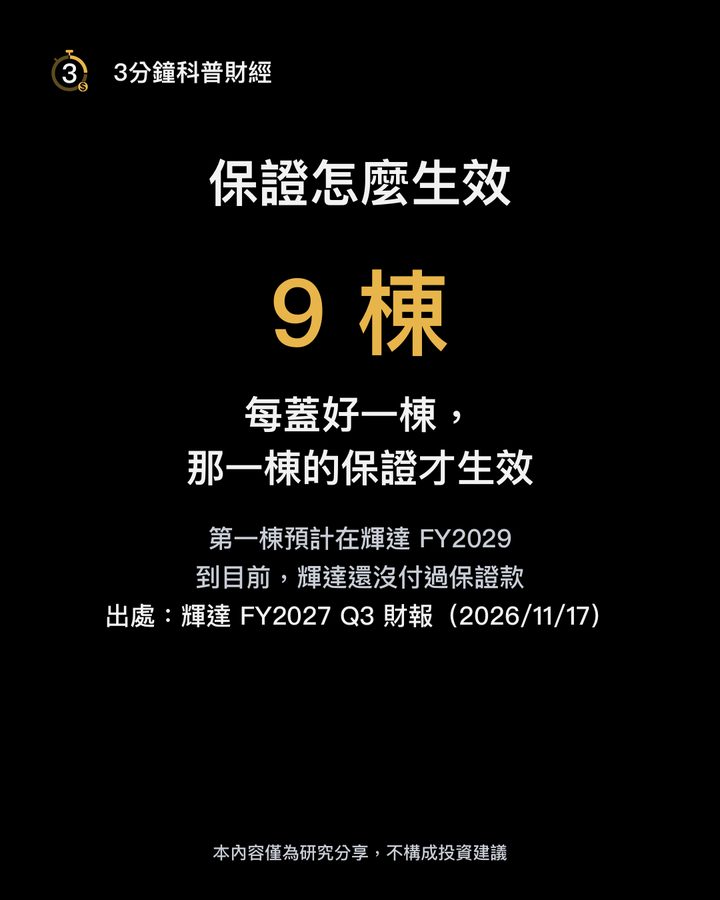
- 什麼時候生效:每棟蓋好,那一棟的保證才生效,第一棟預計在輝達 FY2029;所以曝險會隨著建築完工慢慢累積,最多到 1,050 億美元。輝達另有選擇權,可以替園區後續約 3.8GW 分期提供信用支持。
- 付過多少:財報寫,輝達到目前還沒有因為這些保證付過任何款項。
- 為什麼要做:財報給的理由是上面那段,客戶成長太快、財力跟不上。我們的解讀是:園區只放輝達的設備,機房蓋不起來,輝達的晶片就沒地方裝。這是解讀,財報沒有這樣寫。
其他保證與承諾
- 其他兩筆保證:電力與系統的信用支持 95 億美元;AI 雲端公司的土地、電力和廠房外殼保證 35 億美元。三筆加起來就是 1,180 億美元。
- AI 雲端公司協議 320 億美元:只有在對方取得融資、買下資料中心設備,而且算力完成部署並經輝達驗收後才生效;條件沒有及時達成,金額和時間都可能改變,部分承諾可能減少或取消。
- 供應承諾:從上一季 2,790 億美元增加到 3,900 億美元,主要是多年期記憶體採購。雲端服務合約加上還沒開始的機房租約共 1,020 億美元(上一季 740 億美元)。各項未來承諾合計 5,180 億美元。
研究怎麼做
廠商自己出面借錢給客戶、或幫客戶取得資金,學術上叫廠商融資(vendor financing)。下面四篇論文都沒有研究輝達,只能幫忙理解這類安排,不能拿來推論輝達會怎樣。
- 主要參考:Brennan、Maksimovic、Zechner(1988,Journal of Finance)〈Vendor Financing〉。這是理論模型,沒有實際資料。作者問:銀行業已經很競爭了,為什麼廠商還要自己融資給客戶?
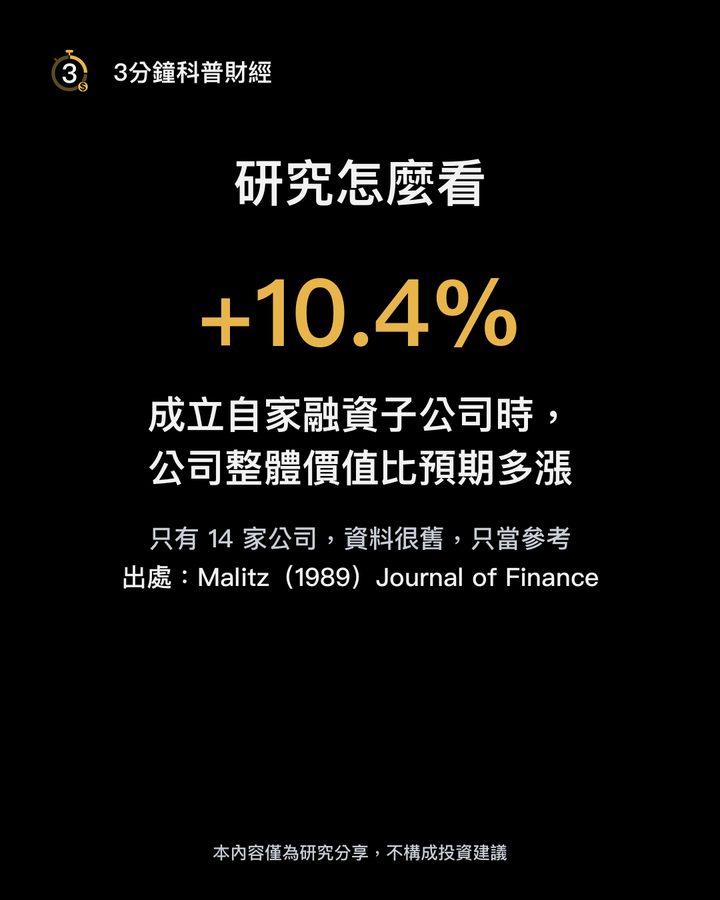
- 輔助:Malitz(1989,Journal of Finance)。重新檢驗「公司成立自家融資子公司」這件事。自家融資子公司是專門借錢給客戶、讓客戶買母公司產品的子公司。作者找了 14 家有公開交易債券的公司,看公司成立自家融資子公司時,股東、債權人和公司整體的異常報酬,也就是跟正常預期相比多了或少了多少。
- 輔助:Bodnaruk、O'Brien、Simonov(2016,Journal of Corporate Finance)。看美國大型工業公司成立自家融資子公司之後,競爭力有沒有改變。
- 對照:Petersen、Rajan(1997,Review of Financial Studies)。研究的是供應商信用,也就是先出貨、晚點收錢(賒帳),對象是比較難從資本市場拿到錢的小公司。賒帳是供應商自己借錢給客戶,跟輝達替夥伴的合約義務作保不一樣,這裡只當對照。
主要結果
- 有市場力量時,自己融資可能最划算(理論):Brennan 等人的模型說,即使銀行業完全競爭,有市場力量的廠商在兩種情況下,自己做廠商融資是最好的選擇:一是需要借錢才買的客戶,願意付的最高價格比付現的客戶低;二是很難設計借款合約,把客戶依信用風險分開。輝達在 AI 晶片的定價能力,跟模型裡「有市場力量的廠商」相似,這是我們的類比,論文沒有談輝達。
- 成立自家融資子公司,市場給正面反應(樣本很小):Malitz 發現,成立自家融資子公司時,股東多賺 14.9%,債權人少了 2.3%,公司整體價值多漲 10.4%(統計上顯著)。作者認為這不支持「股東藉機搶走債權人財富」的說法,反而顯示公司在乎信譽。要注意這是 1989 年發表、只有 14 家公司的研究,資料很舊、樣本很小。
- 有融資子公司的公司,獲利與市占比較高:Bodnaruk 等人發現,有自家融資子公司的公司,獲利比較高、市占比較大、營收比較穩、手上的現金比較少;成立之後,獲利和市占慢慢上升,大約四年才看得出明顯差別。作者估計,融資子公司貢獻母公司約 17% 的淨利。
- 借不到錢,就靠供應商(對照):Petersen 與 Rajan 發現,公司拿不到金融機構的信用時,會用更多供應商信用;供應商願意,是因為比較了解買家、出事時比較能處理資產,而且客戶活下去對它有好處。
2000 年電信設備商的例子
2000 年前後,電信設備商也曾大量借錢給電信業者買設備。我們在 Crossref 和網路搜尋都沒找到研究這段經驗的同儕審查實證論文(以 Lucent、Nortel 為對象),只找到新聞、工作稿和學位論文。
下面是媒體報導,不是研究結論:CFO 雜誌 2003 年的報導引用麥肯錫估計,到 2000 年底,九家設備商借給電信業者的錢約 256 億美元;報導也說,這些放款估計有三分之一到八成收不回來。
對讀者的意義
- 看懂這筆保證在做什麼:輝達這筆是替夥伴在合約裡該付的款項提供保證:萬一對方違約,輝達可能要付給第三方。好處是夥伴比較容易把機房蓋起來;代價是輝達扛了對方付不出來的風險。也就是說,輝達除了賣晶片,也扛了一部分客戶還不出錢的風險。
- 研究給的提醒:理論說,有市場力量的廠商自己出面融資可能有利;融資子公司的研究也顯示,這類業務可以帶來不小的獲利。但這些研究的對象是放款或融資子公司,不是作保,資料也和今天的 AI 資料中心差很遠。
- 要追的數字:保證是逐棟生效,第一棟預計在輝達 FY2029。之後每季財報的保證表,可以看曝險累積到多少,以及有沒有實際付款。
- 對台股供應鏈(以下是推斷,財報沒有提到任何台灣廠商):供應承諾增加的部分主要是記憶體採購,財報沒有說這些訂單流向哪些廠商,台股供應鏈有沒有受惠,財報看不出來,要看廠商自己的資料。比較能推斷的是風險面:AI 雲端公司協議要等對方取得融資才生效,如果客戶融資不順,機房建置和設備需求的時間可能往後延,影響範圍可能包括台灣的伺服器供應鏈,但幅度財報看不出來。
這是財報與研究的整理,不預測股價,也不是買賣建議。
用三個問題來看
- 這筆錢輝達已經付了嗎? 還沒有。財報寫到目前為止,輝達沒有因為這些保證付過任何錢;1,180 億美元是最壞情況下的上限,SB Energy 那筆要等建築一棟一棟完工才生效,第一棟預計在輝達 FY2029。
- 輝達為什麼願意扛這個風險? 財報說,很多 AI 雲端公司和實驗室長得比財力撐得住的還快,所以輝達幫選定的客戶取得土地、電力和機房空間。我們的解讀是:機房蓋不起來,輝達的晶片就沒地方裝。
- 研究怎麼看廠商幫客戶融資? 理論研究說,有市場力量的廠商自己出面融資可能最划算;融資子公司的研究也顯示這類業務能帶來獲利。但這些研究看的是放款和融資子公司,不是作保,資料也很舊,不能直接套到今天的 AI 資料中心。
限制
- 財報數字來自輝達 8-K 的新聞稿與財務長說明;完整的季報(10-Q)和裡面的風險因素還沒提交。
- 作保金額是「最大總曝險」,不是已經發生的損失;SB Energy 的保證要到建築完工才逐棟生效。
- Brennan 等人是理論模型;Malitz 只有 14 家公司、資料很舊;Bodnaruk 等人和 Petersen 與 Rajan 研究的是融資子公司與賒帳,都不是作保。
- 2000 年電信設備商的數字只來自媒體報導,沒有找到可以核對的期刊研究。
出處
- NVIDIA(2026). Form 8-K:NVIDIA Announces Financial Results for Third Quarter Fiscal 2027(Exhibit 99.1)、CFO Commentary on Third Quarter Fiscal 2027 Results(Exhibit 99.2). https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000088/q3fy27cfocommentary.htm
- Michael J. Brennan, Vojislav Maksimovic, Josef Zechner(1988). Vendor Financing. Journal of Finance 43(5), 1127–1141. https://doi.org/10.1111/j.1540-6261.1988.tb03960.x
- Ileen B. Malitz(1989). A Re-Examination of the Wealth Expropriation Hypothesis: The Case of Captive Finance Subsidiaries. Journal of Finance 44(4), 1039–1047. https://doi.org/10.1111/j.1540-6261.1989.tb02637.x
- Andriy Bodnaruk, William O'Brien, Andrei Simonov(2016). Captive Finance and Firm's Competitiveness. Journal of Corporate Finance 37, 210–228. https://doi.org/10.1016/j.jcorpfin.2015.12.018
- Mitchell A. Petersen, Raghuram G. Rajan(1997). Trade Credit: Theories and Evidence. Review of Financial Studies 10(3), 661–691. https://doi.org/10.1093/rfs/10.3.661
- Ronald Fink(2003-03-01). What Goes Around. CFO(媒體報導). https://www.cfo.com/banking-capital-markets/2003/03/what-goes-around-3/